香港公司可扣稅支出清單:薪金、租金、差旅及應酬費如何申報?
9/28/2026
香港公司支出能否扣減利得稅,不是看項目名稱,而是看支出是否為賺取應評稅利潤而招致,並有足夠單據及業務紀錄支持。一般而言,員工薪金、業務處所租金、與業務直接相關的差旅及合理應酬,通常可能符合扣除條件;私人、資本性、罰款及非業務支出則通常不可扣。最終仍要按公司身份、交易事實及《稅務條例》(第112章)作稅務調整。
準備填寫法團利得稅報稅表BIR51時,帳目內有薪金、辦公室租金、客戶飯局和出差交通費,但不清楚哪些可以保留作扣除--這是不少中小企東主和財務人員都面對的問題。
關鍵在於:「有單據」不等於「必然可扣」。香港稅務局(IRD)要求支出必須與賺取應評稅利潤有關,且不屬私人或資本性支出,才可能獲准扣除。
本文以香港稅務局官方利得稅資料及BIR51附註為基礎,提供三欄判斷表、文件清單及報稅前覆核步驟,幫助讀者整理帳目,但本文不代替個別稅務意見。
香港公司哪些支出通常可以扣利得稅?
根據《稅務條例》第16條,一般而言,所有為賺取應評稅利潤而招致的支出,均可獲准扣除。然而,支出的名稱本身不足以決定扣稅資格,還需同時考慮業務用途、支出性質及證明文件是否充分。

先用三個問題判斷支出是否具備扣稅基礎
在整理帳目時,可先用以下三個問題作初步評估:
- 業務關聯:這項支出是否直接為賺取應評稅利潤而招致?
- 支出性質:是收益性支出,還是資本性、私人或家庭支出?
- 證明鏈:是否有發票、收據、合約、銀行付款紀錄及業務目的說明?
三項同時成立,才具備申請扣除的基礎。任何一項存疑,都需要進一步核實或交由專業人士覆核。
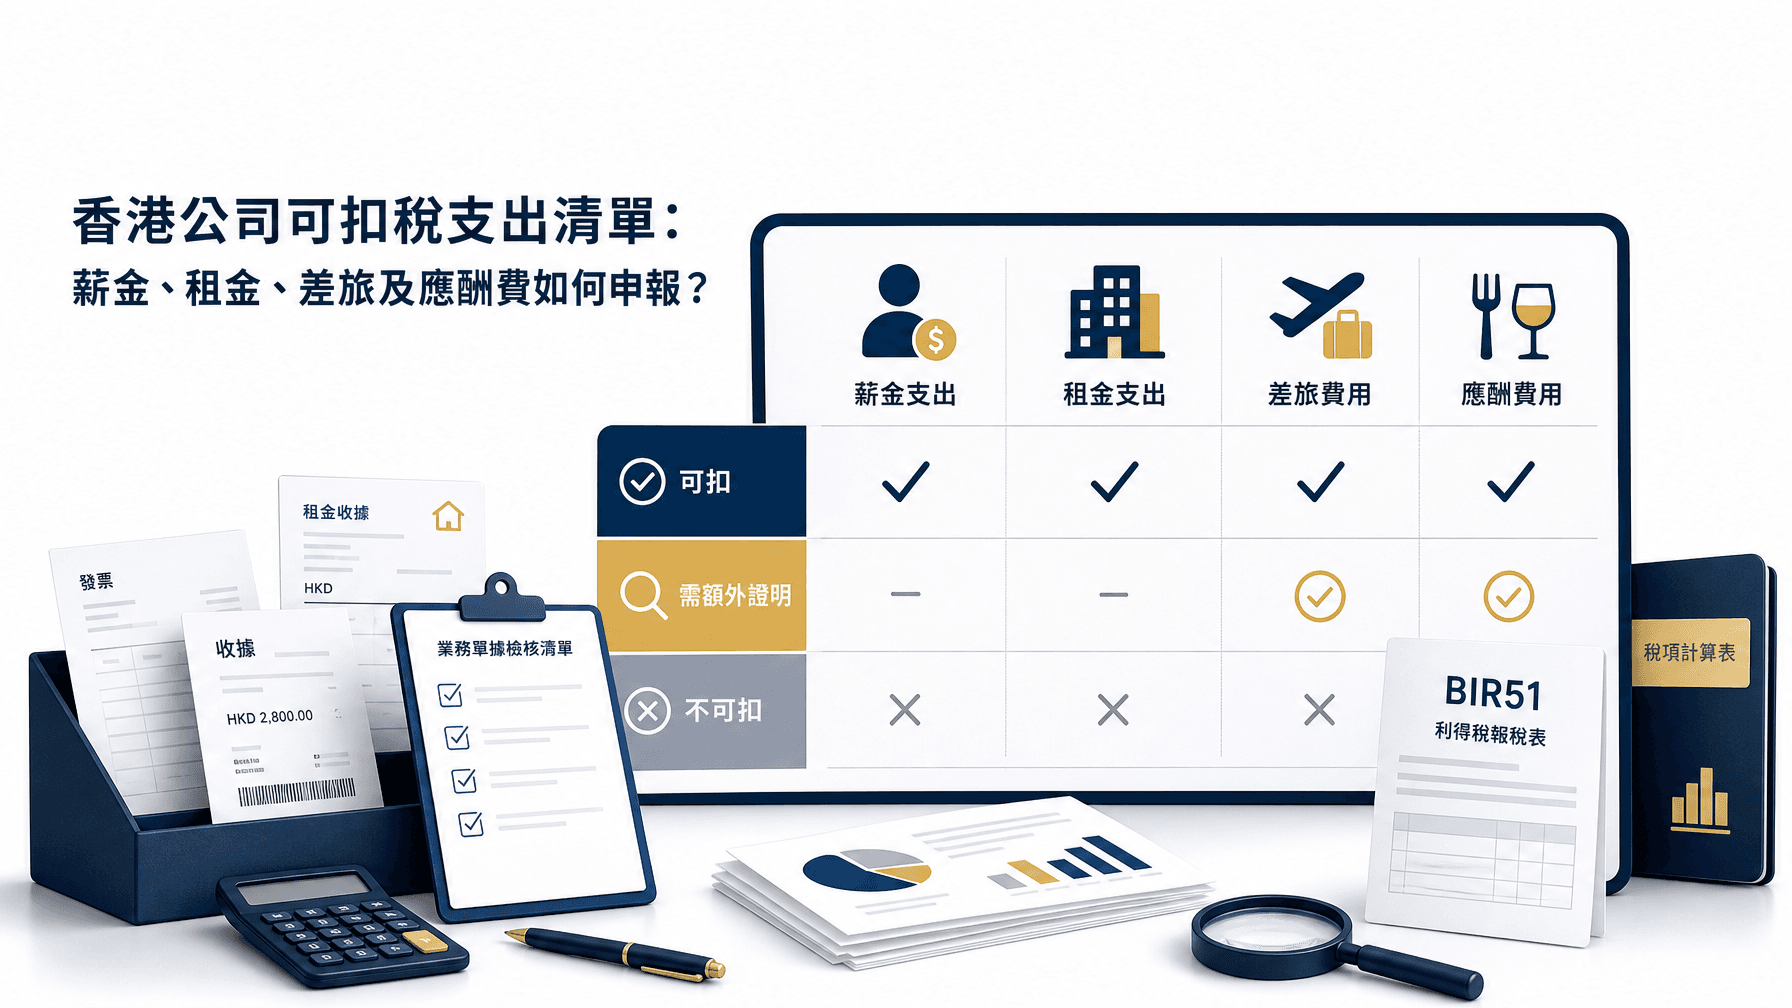
可扣、通常不可扣、需要額外證明三欄表格
以下表格根據香港稅務局官方資料整理,供申報前初步判斷之用。「通常可扣」不代表個別情況下必然獲准扣除,最終判斷以實際交易事實和稅務局評定為準。
| 支出類別 | 判斷 | 最少需要的證明文件 |
|---|---|---|
| 員工薪金、花紅、現金津貼 | 通常可扣 | 僱傭合約、糧單、銀行轉帳紀錄、IR56B |
| 董事袍金(法團) | 通常可扣 | 董事會決議、付款紀錄、銀行結單 |
| 業務處所租金 | 通常可扣 | 租約、租金收據、銀行付款紀錄 |
| 與業務相關的差旅費 | 視乎事實 | 出差目的、日期、地點、業務對象、交通及住宿單據 |
| 業務應酬費 | 視乎事實 | 應酬場合、參與人士、業務目的、收據 |
| 東主或合夥人自取薪酬 | 通常不可扣(需另按身份判斷) | 需按BIR52個別處理 |
| 私人及家庭開支 | 通常不可扣 | 不適用 |
| 資本性支出 | 通常不可扣(可申請折舊免稅額) | 購置憑證、固定資產紀錄 |
| 罰款及法律處罰 | 不可扣 | 不適用 |
| 沒有業務用途的支出 | 不可扣 | 不適用 |
薪金支出扣稅要看哪些資料?
員工薪金及董事袍金可作為公司支出的一部分,但帳目上有薪金紀錄,不代表報稅時不需要作其他稅務調整。
員工薪金、花紅、津貼及董事袍金
根據BIR51常見問題,僱員薪酬包括薪金、花紅、工資、現金津貼及董事袍金。公司為員工支付的強積金供款,亦屬可扣支出的範疇。
申報薪金支出時,最少需要保存以下文件:
- 僱傭合約或委任函
- 每月糧單或薪酬計算表
- 銀行轉帳紀錄(顯示付款人、受款人、日期及金額)
- 強積金(MPF)繳款紀錄
- IR56B(僱主申報表)
東主、合夥人和董事身份不可混用
有限公司法團的員工薪金規則,不可直接套用於獨資業務或合夥業務。獨資業務東主及合夥人的自取薪酬,在利得稅計算上的處理方式不同,需按BIR52相關規定處理,不能視作一般僱員薪酬扣除。自由工作者若屬獨資業務,同樣須按BIR52附註了解適用規則,不能直接套用法團規則。
公司租金可以扣利得稅嗎?
業務處所租金通常可按業務用途及證明文件判斷是否可扣,但私人或非業務用途的租金,不可直接當作公司扣稅項目。
業務處所租金與私人住宅租金的分別
以下情境對照,有助釐清常見混淆:
| 情境 | 判斷 | 注意事項 |
|---|---|---|
| 公司租用辦公室作業務用途 | 通常可扣 | 租約須以公司名義簽訂,處所用作業務 |
| 公司為員工租用宿舍 | 視乎事實 | 需連結業務需要,保存相關協議 |
| 混合用途處所(辦公兼住宅) | 需合理分拆 | 須保存計算依據及分拆方法說明 |
| 東主以私人名義租住宅,並稱用作辦公 | 高風險,通常不可直接扣 | 需有強力業務目的證明及分拆紀錄 |
租約、租金收據和銀行付款紀錄
根據BIR51官方附註,申報租金時須披露:租金收款人姓名、處所地址、租金金額及涵蓋期間。在覆核租金支出時,可用以下三點作基本確認:租約名稱(承租人是否為公司)、實際付款人(是否公司銀行帳戶付款)、處所實際用途(是否用於業務運作)。
差旅費及交通費如何證明是業務支出?
只有與業務直接相關並有足夠證明的差旅費,才可能獲准扣除。私人旅程、家庭同行費用,或只有信用卡紀錄而缺乏業務目的說明的支出,不可自動視作可扣項目。
出差目的、日期、地點及業務對象
完整的出差證明鏈,一般應包括以下四個核查欄位:
- 出差目的:業務洽談、供應商視察、行業會議、客戶拜訪等具體業務活動
- 日期及地點:出發及回程日期、目的地
- 業務對象:拜訪的客戶、供應商或業務夥伴名稱
- 付款憑證:機票、酒店、地面交通的發票及付款紀錄
稅務局並沒有提供可直接套用的差旅費固定限額,每宗均按實際情況判斷。
員工報銷與私人行程的分拆方法
若商務行程與私人行程同日或同一旅程出現,需要按實際業務和私人天數或費用作合理分拆,並保存計算依據。例如:一次五天的海外出差,其中兩天是私人行程,相關費用只有三天的業務部分可考慮申報。這屬示例說明,不代表稅務局採用固定計算方法,個別情況仍需按事實及官方稅務指引處理。
公司應酬費是否可以扣稅?
只有為產生應課稅利潤而招致、金額合理,並有充分紀錄的應酬費,才可能獲准扣除。單純社交活動、私人聚會及缺乏業務目的的餐飲,不可申報為可扣支出。
業務洽談、客戶關係及社交活動的分別
應酬費的核心問題是「這次應酬的業務目的是甚麼」,而非「有沒有收據」。根據香港稅務局應酬費官方FAQ,應酬費需與產生應課稅利潤直接相關、金額合理,並有記錄。
應酬場合、參與人士、業務目的及收據
申報應酬費時,建議保留以下四項紀錄:
- 誰出席:公司代表及受款待人士的姓名和所屬機構
- 談甚麼業務:洽談的具體業務內容或目的
- 何時發生:日期、地點及場合名稱
- 由誰付款:公司銀行帳戶付款的收據或信用卡紀錄
四項齊備,才能在稅務查核時有效支持申報。缺少業務目的說明,即使有收據,仍存在被剔除的風險。
哪些公司支出通常不可扣稅?
費用在損益表入帳,不等於報稅時可直接減少應評稅利潤。不少支出在會計上屬正常費用,但在稅務處理上仍需加回作調整。
私人及家庭開支
東主或董事的私人生活費用、家庭旅遊、個人醫療保險(若非為全體員工購買)等,屬私人性質,不可列作公司扣稅項目。即使經公司銀行帳戶支付,稅務性質不會因此改變。
資本性支出、罰款及非業務支出
根據香港稅務局利得稅官方頁面及BIR51附註,以下支出通常不可直接扣除:
- 購置固定資產、裝修改建等資本性支出(可按規定申請折舊免稅額,但不可直接扣除)
- 罰款、違規費及法律處罰
- 非為賺取應評稅利潤而招致的支出
- 利得稅本身(公司為自身繳付的稅款)
可由保險或彌償合約收回的支出
若某項支出可透過保險理賠或第三方彌償合約收回,該部分通常不可申報為可扣支出。會計上已入帳的支出,若後來收回了款項,亦需在稅務計算上作相應調整。
沒有完整單據,這項公司開支還可以申報嗎?
沒有完整單據時,不應輕易將估算當作正式扣除。正確做法是先嘗試重建交易鏈,再判斷是否具備申報的基礎。
先用銀行紀錄、合約及內部批准文件重建交易鏈
重建證明鏈可分三步進行:
- 確認交易:查找銀行結單、電子轉帳紀錄、電子發票、電郵確認及付款通知
- 補足業務目的:尋找相關合約、報銷申請表、內部批准紀錄、與客戶或供應商的往來文件
- 判斷是否具備申報基礎:若仍未能說明交易性質和業務用途,應暫停申報或交由專業人士覆核
以租金為例:若遺失收據,可對照租約、銀行付款紀錄及處所地址,重建付款事實。這屬示例說明。
找不到證明時不要把估算當作正式扣除
根據香港稅務局業務紀錄保存頁面,電子紀錄在符合官方要求的情況下可接受,但並非任何截圖都足夠。若確實無法重建完整證明鏈,相關支出不應列為確定扣除,以免日後查核時面對調整或估計評稅。整理好現有文件後,可考慮向企業幫會計服務查詢簿記及單據整理支援。
公司報稅時要保留哪些單據及紀錄?
公司應保存足夠紀錄,令應評稅利潤可以核實。根據香港稅務局官方資料,業務紀錄及相關憑證一般須以中文或英文備存,最少保存7年(發布前已按當期官方頁面核對)。

BIR51、稅項計算表與財務報表
| 文件類別 | 包括的紀錄 | 主要用途 |
|---|---|---|
| 收入紀錄 | 銷售發票、收款紀錄、銀行存款單 | 核實應評稅利潤基礎 |
| 薪酬紀錄 | 糧單、IR56B、MPF供款單、銀行轉帳 | 支持員工薪酬扣除 |
| 租金紀錄 | 租約、租金收據、銀行付款紀錄 | 支持業務處所租金扣除 |
| 差旅及交通 | 機票、酒店發票、報銷表、出差目的說明 | 支持差旅費扣除 |
| 應酬費 | 餐廳收據、出席人士及業務目的紀錄 | 支持應酬費扣除 |
| 固定資產 | 購置發票、資產紀錄、折舊計算表 | 申請折舊免稅額 |
| 銀行紀錄 | 每月銀行結單 | 核實所有收支交易 |
| 稅務文件 | BIR51、稅項計算表、核數師報告、財務報表 | 報稅及查核備用 |
發票、收據、銀行結單、租約及薪酬紀錄
每類支出至少對應一種業務證明。收據能證明付款,但不能單獨證明業務目的;合約能說明安排,但需配合付款紀錄。兩者結合,才能建立完整的證明鏈,在稅務查核時有效保護公司利益。
企業幫可以怎樣協助整理帳目及利得稅申報?

適合需要整理單據、覆核支出分類或準備報稅的企業
如果公司帳目同時涉及多類支出、混合用途項目或接近報稅期限,可考慮安排專業覆核,而非只靠文章自行判斷。Enterprise Ally(企業幫)提供簿記、財務報表、利得稅申報、稅務規劃及審計支援等服務,可協助整理支出分類及準備BIR51所需文件。企業幫服務資料已於2026年9月核查。
可透過企業幫審計及稅務服務了解利得稅申報及審計支援的詳情。
本文由企業幫製作;服務介紹屬品牌資訊,實際稅務處理以香港稅務局資料及個別專業意見為準。
何時不適合只靠本文自行判斷
以下情況涉及較複雜的稅務處理,不適合只依賴本文作判斷,應安排合資格稅務或會計專業人士個別覆核:
- 跨境收入或離岸利得稅申索
- 關聯方交易及轉讓定價
- 資本性重組或出售資產
- 混合用途資產涉及重大金額
- 正在進行稅務調查或收到稅務局查詢信
- 無法重建完整業務單據的支出
常見問題
1. 香港公司哪些支出通常可以扣利得稅?
通常是為賺取應評稅利潤而招致、非私人或資本性,並有足夠紀錄支持的支出。員工薪金、業務處所租金及直接業務開支是常見例子,但每宗需按事實判斷。
2. 公司租金可以扣利得稅嗎?
業務處所租金通常可按業務用途及證明文件判斷,但私人或非業務用途的租金不可直接套用。混合用途處所需合理分拆,並保存計算依據。
3. 員工薪金和董事袍金可以扣稅嗎?
員工薪金及董事袍金可按公司實際付款和業務關聯判斷,但東主及合夥人薪酬需要另按身份處理,不可直接套用法團規則。
4. 公司應酬費是否可以扣稅?
只有與產生應課稅利潤直接相關、金額合理並有應酬紀錄的支出,才可能獲准扣除。缺乏業務目的說明的餐飲費用,不可自動視作可扣。
5. 差旅費需要保留甚麼證明?
應保留出差目的、日期、地點、業務對象、交通或住宿單據及付款紀錄。私人行程部分需分拆,不可整批申報。
6. 沒有正式收據可以申報公司支出嗎?
沒有正式收據不代表必然可以申報,需先確認能否以銀行紀錄、合約或其他可靠文件重建交易和業務目的。若無法重建,應暫停申報。
7. 公司報稅單據要保存幾多年?
香港稅務局資料一般要求業務紀錄及相關憑證最少保存7年。發布前已按當期官方頁面核對,如有最新要求,以稅務局官方公布為準。
8. BIR51如何處理不可扣稅支出?
不可扣稅支出通常在會計純利基礎上作稅務調整,需加回相關金額,不能因已入帳便直接減少應評稅利潤。稅項計算表會列明調整項目。
9. 自由工作者可以直接使用公司扣稅清單嗎?
不可以直接照搬。獨資業務、合夥業務和法團適用的報稅表及部分處理方式不同,獨資業務需使用BIR60,合夥業務需使用BIR52,規則各有差異。
報稅前的決策框架及下一步
整理帳目時,建議按以下四步覆核每項支出:
- 先確認支出是否為賺取應評稅利潤而招致。
- 再分辨私人、資本性、罰款及混合用途部分。
- 將發票、收據、銀行紀錄、合約、業務目的和付款對象整理成一組證明鏈。
- 對有爭議或缺少文件的項目,先暫停申報並安排會計或稅務覆核。
如果你的帳目同時包含租金、薪酬、出差及應酬支出,可先整理文件清單,再預約企業幫初步諮詢,查詢會計及利得稅申報支援。