香港有限公司股份轉讓流程:文件、印花稅及股東變更完整指引
8/19/2026
香港有限公司股份轉讓通常按以下次序處理:先核對公司章程、股份類別和交易性質,再準備股份轉讓文書、買賣單據、股份證明書及相關支持文件,按適用期限向香港稅務局印花稅署加蓋印花,最後由公司處理董事登記、更新公司成員登記冊及股票紀錄。根據香港政府1823的官方指引,股份轉讓一般無須即時向公司註冊處提交單獨通知,但相關資料須在轉讓後製備的首份NAR1(週年申報表)中申報。買賣香港證券的成交單據,自2023年11月17日起每方按代價款額或市值(以較高者為準)的0.1%計算,轉讓文書另按文件類別收取定額或從價印花稅,但實際金額要按交易類型和文件核對。
很多董事在找到受讓人後,才發現自己不確定應先簽文件、先打釐印,還是先取得董事批准。這種順序混亂很常見,但每一步都有其法律意義和文件依賴關係。
股份轉讓不是單一表格,而是交易文件、印花稅、公司內部登記和後續NAR1的連續流程。每一步的責任人不同,完成標誌也不同:印花完成不等於公司成員登記冊已更新,登記冊更新不等於NAR1已申報。
本文以香港稅務局印花稅署、公司註冊處《公司條例》第四部及香港政府1823官方指引整理,把每一步的責任人和文件清單列出,供董事和股東在交易前逐項核對。
一般資訊聲明:本文僅供一般參考,不構成個別交易的法律、稅務或估值意見。涉及複雜收購、集團重組、香港物業、代價可調整、股東爭議或跨境稅務的交易,建議尋求獨立法律或稅務意見。
一分鐘看懂香港有限公司股份轉讓流程
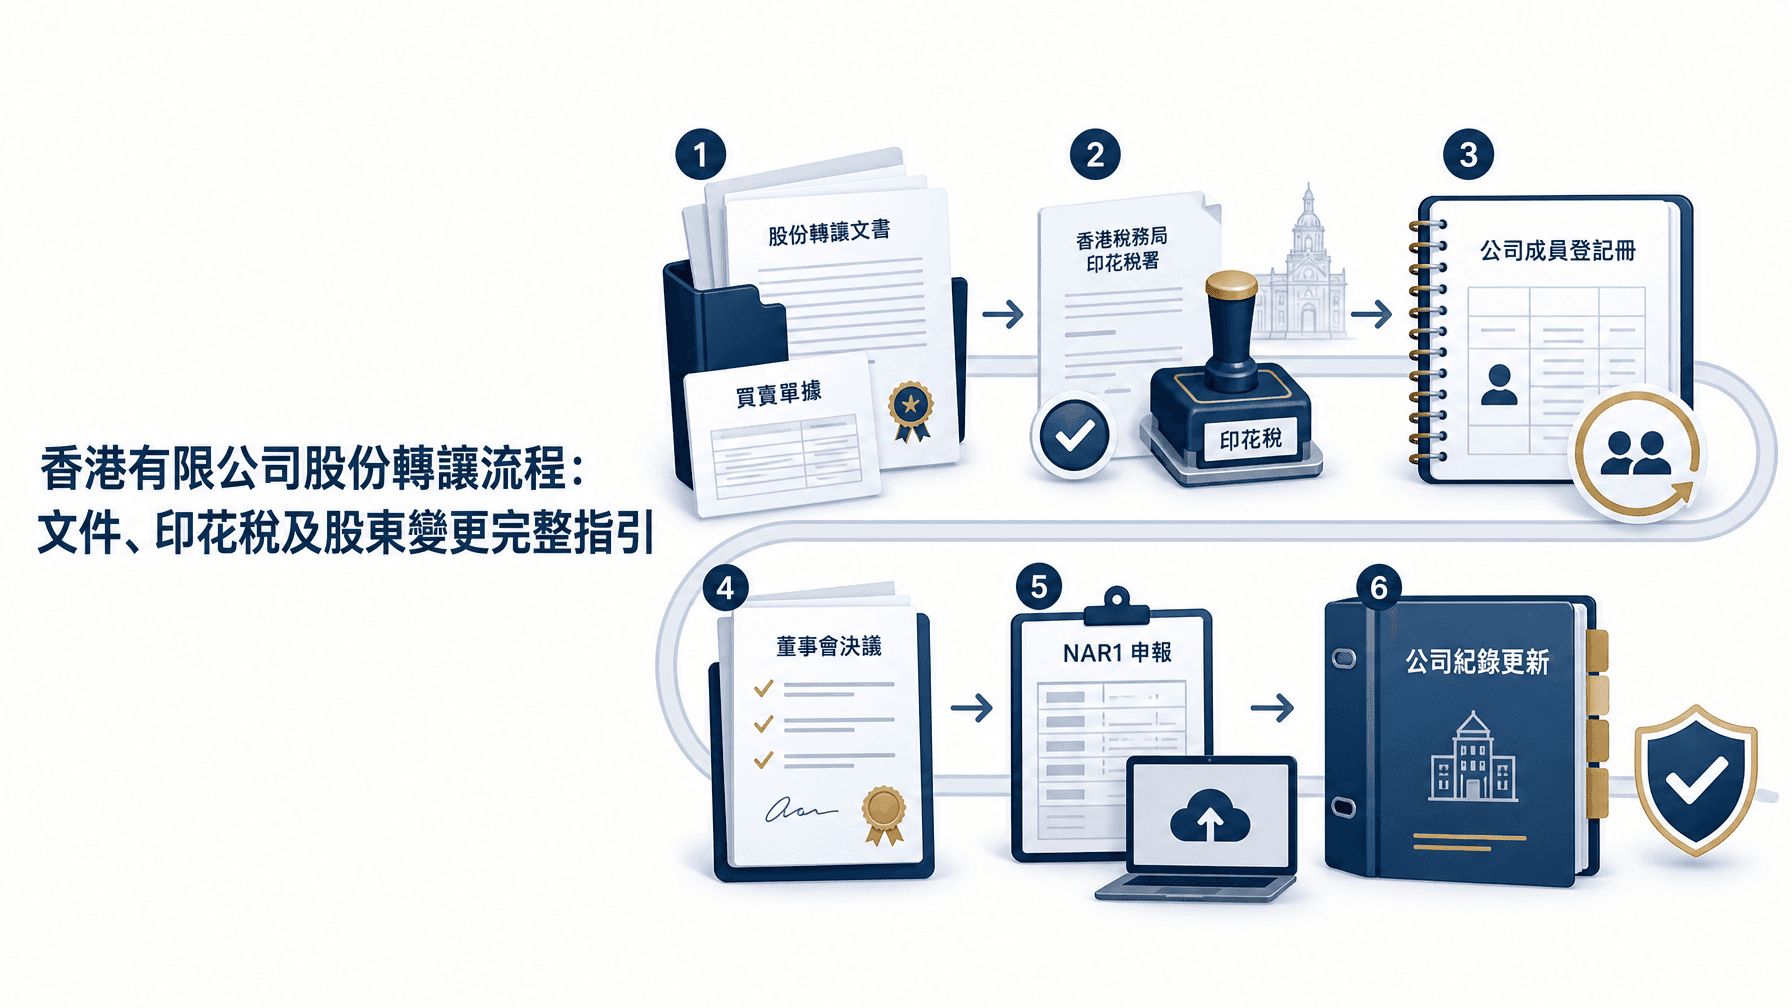
香港公司股份轉讓涉及多個責任層次,不能只看其中一個步驟就當作完成。以下流程圖和責任表,把每個節點的負責人和完成標誌列出。
香港公司轉股流程圖:由估值到股東變更
以下七步展示一宗典型私人公司股份買賣的處理次序:

| 步驟 | 動作 | 主要責任人 | 完成標誌 |
|---|---|---|---|
| 1 | 核對公司章程、股份類別及持股資料 | 出讓人、受讓人、公司秘書 | 章程無限制或已按章程處理優先購買權 |
| 2 | 確認交易類型(買賣、餽贈或其他轉讓) | 出讓人、受讓人 | 交易性質確認,決定文件和印花處理方式 |
| 3 | 準備及簽署股份轉讓文書及買賣單據 | 出讓人、受讓人 | 文書由雙方簽署,股份證明書備妥 |
| 4 | 按期向香港稅務局印花稅署加蓋印花 | 出讓人、受讓人或其代理 | 取得印花證明書 |
| 5 | 公司收到已加蓋印花的轉讓文書 | 公司秘書、董事 | 公司收訖文件 |
| 6 | 董事按章程處理登記或拒絕登記 | 董事會 | 董事決議或登記確認 |
| 7 | 更新公司成員登記冊及股份證明書;在適用NAR1申報 | 公司秘書 | 受讓人記入成員登記冊 |
加蓋印花是稅務文件程序;受讓人記入公司成員登記冊,才是公司持有人登記層面的變更完成。兩者不可混淆。
股份轉讓、股份配發和董事變更有何不同?
| 情況 | 描述 | 主要文件 | 向公司註冊處申報 |
|---|---|---|---|
| 股份轉讓 | 現有股東把股份轉給另一人(個人或公司) | 轉讓文書、買賣單據 | 在適用NAR1申報;一般無須即時提交單獨通知 |
| 股份配發 | 公司向新股東或現有股東發行新股份 | NSC1、董事會決議 | 須在配發後一個月內提交NSC1 |
| 董事變更 | 董事加入、辭任或更改資料 | ND2A / ND4 等適用表格 | 須在變更後15日內向公司註冊處申報 |
三者是不同的公司事件,文件和申報要求各不相同,不可互相取代。
轉讓前必須先確認的四項條件
準備文件前,先核對以下四項條件。若有任何一項未完成,不宜立即進入簽署階段。
公司章程是否限制股份轉讓?
根據《公司條例》(第622章),私人公司的定義包含限制成員轉讓股份的章程要求。公司章程可能訂明:
- 現有股東享有優先購買權,必須先向其他股東提出
- 董事有權拒絕登記特定轉讓
- 需要取得董事會或股東大會批准
注意:董事會批准並非所有私人公司股份轉讓的絕對法定要求。具體要求取決於個別公司章程,應在交易前查閱。
這是股份轉讓還是股份配發?
根據香港政府1823的官方指引,股份轉讓和股份配發是不同的公司事件。NSC1只適用於公司配發新股的情況,不適用於現有股份的轉讓。若把兩者混淆,會導致文件錯配和申報錯誤。
股份類別、股份證明書及持股資料是否一致?
轉讓前核對以下資料:
- 股份類別(普通股、優先股或其他)
- 轉讓股份的數量和股份編號
- 股份是否已繳足(fully paid)
- 現有股份證明書是否在手
- 最近一份NAR1的股東資料是否與公司成員登記冊一致
資料不一致時,應先由公司秘書核對法定紀錄冊,再進入簽署階段。
香港有限公司股份轉讓需要準備哪些文件?
以下文件矩陣按用途、提供者和適用情況整理。並非每宗交易都需要全部文件,應按個案核對。

| 文件 | 由誰提供 | 用途 | 交給印花稅署 | 公司內部保存 |
|---|---|---|---|---|
| 股份轉讓文書 | 出讓人及受讓人簽署 | 轉讓法律效力的核心文件 | 是 | 是 |
| 買賣單據(成交單據) | 出讓人及受讓人 | 記錄買賣代價,計算成交單據印花稅的基礎 | 是 | 是 |
| 股份買賣協議 | 買賣雙方 | 訂明交易條款,通常不直接加蓋印花但可作支持文件 | 視乎個案 | 是 |
| 股份證明書 | 公司或公司秘書 | 核對現有持股,轉讓後須註銷並補發 | 否 | 是 |
| 公司章程 | 公司秘書 | 核對章程限制和批准要求 | 視乎需要 | 是 |
| 最近期NAR1 | 公司秘書 | 確認現有股東資料 | 否 | 是 |
| 財務報表或管理帳目 | 公司 | 供印花稅署評估非上市公司股份價值 | 可能需要 | 是 |
| 董事會決議 | 董事 | 按章程確認董事批准(若章程要求) | 否 | 是 |
股份轉讓文書
股份轉讓文書是轉讓的核心法律文件,須由出讓人及受讓人共同簽署。在受讓人的姓名或名稱記入公司成員登記冊之前,出讓人仍被視為股份的登記持有人。因此,轉讓文書簽署後仍有後續步驟,不能以簽署代替登記。
買賣單據和股份買賣協議
有代價的買賣交易,通常需要準備買賣單據(買方持有買入單據、賣方持有售出單據)。根據香港稅務局印花稅署的官方程序,成交單據的印花稅以成交代價計算;若成交價低於轉讓日期的股份市值,印花稅以市值計算。買賣單據與股份買賣協議有所不同,協議只訂明交易條款,通常不直接加蓋印花。
股份證明書、公司章程及公司紀錄
股份證明書在轉讓後須由公司秘書處理:舊證明書須取消,並向受讓人補發新證明書。公司章程在整個流程中都可能被查閱,尤其是核對優先購買權和董事拒絕登記條款時。最近期的NAR1則有助確認現有登記資料是否與成員登記冊一致。
董事會決議和公司秘書工作底稿
若公司章程要求董事批准轉讓,應在簽署轉讓文書前或同步準備董事會決議。公司秘書亦須更新股票簿及法定紀錄冊,並在流程完成後保存所有相關文件。決議的必要性應以公司章程為準,不能一概而論。
股份轉讓印花稅怎樣計算及何時要繳?
印花稅的計算方式因文件類型和交易性質而異,不能只用單一百分比概括全部情況。以下資料核對於2026年8月,實際適用性須按簽立日期、交易類型和官方最新指引核對。

買賣香港私人公司股份的印花稅結構
根據香港稅務局印花稅署的官方程序(sog_pn04b.pdf),買賣香港證券的印花稅結構如下:
| 文件類型 | 稅率(2023年11月17日起) | 計稅基礎 | 適用情況 |
|---|---|---|---|
| 成交單據(買入單據) | 0.1%(買方) | 代價或市值(以較高者為準) | 有代價買賣 |
| 成交單據(售出單據) | 0.1%(賣方) | 代價或市值(以較高者為準) | 有代價買賣 |
| 轉讓文書(買賣) | HK$5定額 | 每份文書 | 有代價買賣 |
| 轉讓文書(餽贈) | HK$5 + 從價印花稅 | 股份價值 | 無償轉讓 |

注意:非上市公司股份的市值,根據稅務局官方程序,通常按該公司最近期的會計帳目計算。以象徵性低價(如HK$1)轉讓股份,並不能減少印花稅,因為印花稅署會以市值核定。
成交單據和轉讓文書的加蓋印花期限
根據香港稅務局印花稅署的官方指引,加蓋印花的期限按文件類別和簽立地點而定:
- 在香港簽立的成交單據:須在買賣日期後2日內加蓋印花
- 在香港以外簽立的成交單據:須在文書送抵香港後30日內加蓋印花
- 轉讓文書(在香港簽立):須在簽立後30日內加蓋印花
- 轉讓文書(在香港以外簽立):須在文書送抵香港後30日內加蓋印花
逾期加蓋印花,可能被徵收罰款。不同文件類型的期限不同,不應以單一日數處理全部文件。
非上市公司股份價值如何提供證明?
印花稅署評估非上市公司股份價值時,可能要求提供以下資料:
- 公司最近期的經審計財務報表(若結算日距離轉讓日超過一段時間,可能另需管理帳目)
- 股份配發資料(NSC1)
- 公司章程及最近期NAR1
- 買賣協議(若適用)
- 其他估值支持文件
若公司從未進行審計,可能需要先完成審計,再處理印花事宜。審計及稅務服務可協助處理股份估值相關的財務資料準備。
哪些情況不宜直接使用電子印花服務?
根據香港稅務局就電子印花服務的官方常見問題,以下情況不適合直接使用電子印花服務,應向印花稅署或專業人士核實:
- 股份轉讓涉及香港物業(公司持有物業情況)
- 文書涉及不同種類股份
- 代價為或有代價或可調整代價
- 涉及貸款聲明或信託聲明
- 其他複雜情況
印花後如何完成股東變更?
取得印花證明書只是股東變更流程的其中一個節點,並非全部完成。以下說明後續的公司內部程序。
董事如何處理登記或拒絕登記?
根據《公司條例》(第622章)第150至152條,公司收到股份轉讓文書後,必須在兩個月內登記或通知拒絕登記。若董事決定拒絕登記,須向出讓人和受讓人送達拒絕通知書,說明拒絕理由。拒絕登記的理由必須符合公司章程的相關條款,不可無故拒絕。
何時更新公司成員登記冊和股份證明書?
公司成員登記冊的更新,是股東變更在公司登記層面完成的關鍵標誌。在受讓人的姓名或名稱記入登記冊之前,出讓人仍是登記持有人,股份轉讓在公司層面尚未完成。公司秘書須同步處理以下項目:
- 在公司成員登記冊記入受讓人資料
- 取消出讓人的舊股份證明書
- 向受讓人補發新股份證明書
- 更新股票簿及其他法定紀錄冊
若股份轉讓涉及持股達25%或以上的人士,須同步核對重要控制人登記冊(SCR)是否需要更新。
股份轉讓是否需要即時向公司註冊處提交通知?
根據香港政府1823的官方指引,股份轉讓一般無須即時向公司註冊處提交單獨的股份轉讓通知。相關股東資料應在轉讓後製備的首份NAR1(週年申報表)中申報。這與股份配發(需在一個月內提交NSC1)有明顯分別。

最容易出錯的六個股份轉讓環節
以下六個常見錯誤,均可能導致文件無效、印花延誤或公司紀錄不準確。
把股份轉讓當成股份配發
錯誤:把現有股份轉讓錯誤處理為公司發行新股,提交NSC1而非在NAR1申報。 修正:確認是現有股東轉讓股份,還是公司配發新股,再選用正確的文件和申報程序。 負責修正:公司秘書。
未先檢查公司章程和優先購買權
錯誤:跳過章程核對,直接準備轉讓文書,事後才發現章程訂明其他股東享有優先購買權。 修正:在任何文件準備之前,先由公司秘書或法律顧問查閱章程。 負責修正:公司秘書、律師。
只簽轉讓文書,沒有準備買賣單據
錯誤:有代價買賣交易只準備了轉讓文書,沒有準備成交單據,導致印花稅文件不完整。 修正:有代價買賣一般需要同時準備成交單據和轉讓文書,分別加蓋印花。 負責修正:出讓人、受讓人、公司秘書。
以交易價取代印花稅署要求的價值資料
錯誤:以象徵性低價或協議代價申報,沒有提供公司財務報表,被印花稅署要求補交資料或按市值重新計算印花稅。 修正:按印花稅署的要求,提供最近期的經審計帳目或管理帳目。香港會計服務可協助整理相關財務資料。 負責修正:公司秘書、會計師。
完成印花後沒有更新公司成員登記冊
錯誤:取得印花證明書後,誤以為股份轉讓已完成,沒有更新公司成員登記冊。 修正:印花是稅務程序,公司登記是獨立程序。應確保成員登記冊已更新,受讓人的名字已記入。 負責修正:公司秘書。
把股東變更和董事變更混為一談
錯誤:認為股份轉讓文件已涵蓋董事資料變更,沒有另行處理董事變更的申報。 修正:若轉讓同時涉及董事更替,須分別按適用表格(如ND2A)向公司註冊處申報,不可由股份轉讓文件取代。 負責修正:公司秘書、律師。
Enterprise Ally可以如何協助處理股份轉讓?
股份轉讓涉及公司秘書文件整理、印花程序協調、買賣單據準備、董事決議、法定紀錄冊更新和NAR1資料銜接,這些均屬行政和文件管理範疇。Enterprise Ally的香港公司秘書服務涵蓋上述支援工作。

Enterprise Ally為本文所提及的公司秘書服務提供者,服務內容和報價應以官方頁面及個案確認為準。
適合交由公司秘書處理的工作
| 工作類型 | 說明 |
|---|---|
| 文件整理 | 核對章程、成員登記冊、股份證明書和現有NAR1資料 |
| 文件準備 | 協助準備股份轉讓文書、買賣單據及相關董事決議 |
| 印花申請協調 | 按期向香港稅務局印花稅署提交加蓋印花申請 |
| 公司紀錄更新 | 更新公司成員登記冊、股票簿及補發股份證明書 |
| NAR1銜接 | 確保轉讓後的股東資料在適用NAR1中準確申報 |
何時需要律師、稅務專家或估值專家介入?
以下情況建議在公司秘書行政工作以外,另行取得專業意見:
- 涉及複雜股份買賣協議或代價調整條款
- 集團內部重組或控股結構改變
- 公司持有香港物業(可能涉及額外物業印花稅問題)
- 跨境交易或跨境稅務安排
- 股東之間存在爭議
- 需要獨立股份估值報告
- 涉及重大併購或盡職調查
這項服務不一定適合哪些情況?
若交易涉及訴訟、複雜股東協議爭議、重大併購、稅務爭議,或需要法律代表,一般公司秘書行政服務並不能代替律師或稅務專家的專業意見。在這些情況下,建議先取得適當的法律或稅務建議,再決定所需的行政配合。
準備股份轉讓前,董事和股東可先完成這份清單
以下清單供董事和股東在交易前逐項核對。未完成所有項目前,不宜進行付款或文件交割。
- 核對公司章程,確認有無股份轉讓限制或優先購買權
- 確認交易類型(買賣、餽贈或其他轉讓)
- 核對股份類別、數量、股份編號和已繳股款狀況
- 收集現有股份證明書
- 準備股份轉讓文書(出讓人及受讓人簽署)
- 準備買賣單據(有代價買賣適用)
- 準備股份價值支持文件(最近期經審計帳目或管理帳目)
- 確認印花期限,按文件類別和簽立地點核對
- 提交加蓋印花申請並取得印花證明書
- 取得董事會決議(若章程要求)
- 更新公司成員登記冊,記入受讓人資料
- 補發新股份證明書,取消舊證明書
- 保存全套文件,備妥NAR1申報所需資料
風險提示:若以上任何步驟未完成,不宜進行最終付款或股份交割。印花文件不完整可能影響公司成員登記冊更新,公司成員登記冊未更新則受讓人尚未成為登記持有人。
香港有限公司股份轉讓常見問題
1. 香港有限公司股份轉讓和股權轉讓有什麼分別? 在香港私人有限公司的語境下,兩者通常都指股份持有人把現有股份轉給另一人,但正式文件和法定紀錄應以股份轉讓程序為準。「股權轉讓」不是香港《公司條例》的正式用語,使用時應確認是指股份轉讓而非其他交易結構。
2. 香港有限公司股份轉讓需要董事會批准嗎? 不應一概而論。是否需要董事批准,取決於公司章程的具體條款。部分私人公司章程訂明董事有權拒絕登記,或需要股東大會批准。交易前應先查閱公司章程,按章程和公司內部批准要求處理。
3. 股份轉讓通常需要哪些文件? 通常要準備股份轉讓文書(出讓人及受讓人簽署);有代價買賣一般還需要準備成交單據。視乎個案,可能另需股份證明書、公司章程、財務報表和董事會決議。並非每宗交易的文件清單相同,應按交易類型核對。
4. 股份轉讓印花稅怎樣計算? 有代價買賣的成交單據,每方按代價款額或市值(以較高者為準)的0.1%計算(2023年11月17日起適用);轉讓文書另按每份HK$5計算定額印花稅。餽贈或其他轉讓的計算方式不同,不可套用相同公式。上述稅率核對於2026年8月,發布前應重新核對官方最新指引。
5. 股份轉讓印花稅何時需要繳交? 期限取決於文件類別和簽立地點。在香港簽立的成交單據須在買賣日期後2日內加蓋印花;在香港簽立的轉讓文書須在簽立後30日內加蓋印花;在香港以外簽立的文書,一般在送抵香港後30日內加蓋印花。詳情以稅務局官方指引為準。
6. 股份轉讓完成後是否要即時通知公司註冊處? 根據香港政府1823的官方指引,一般無須即時提交單獨的股份轉讓通知。但相關股東資料應在轉讓後製備的首份NAR1中申報。
7. 股份轉讓何時才算完成? 至少要分開看兩個層次:印花完成(取得印花證明書)和公司登記完成(受讓人記入公司成員登記冊)。在受讓人記入成員登記冊之前,出讓人仍是登記持有人,公司登記層面的持有人變更尚未完成。
8. 沒有買賣對價的股份轉讓是否仍可能有印花稅? 是的。無償或餽贈轉讓雖然毋須製備成交單據,但轉讓文書仍須加蓋印花,金額為每張HK$5的定額印花稅,另加按股份價值計算的從價印花稅。不可把買賣成交單據的稅率直接套用到餽贈轉讓。
9. 股份轉讓和股份配發是否使用同一份表格? 不是。股份轉讓和股份配發是不同的公司事件。NSC1(股份配發申報書)主要適用於公司配發新股的情況,不適用於現有股份的轉讓。NAR1(週年申報表)反映公司的整體股東資料,包括轉讓後的資料更新。
10. 什麼情況下應找律師或稅務專家? 涉及複雜買賣協議、集團重組、公司持有香港物業、跨境稅務安排、代價調整、估值爭議或股東爭議時,應先取得獨立法律或稅務意見。一般公司秘書行政服務不能代替這些專業判斷。
完成股份轉讓後的決策和下一步
股份轉讓完成後,視乎交易複雜程度,下一步處理方向有所不同。
一般單一股東轉讓:整理公司秘書文件、更新成員登記冊和股份證明書、確認NAR1申報資料準備妥當,並核對重要控制人登記冊(SCR)是否需要更新。
涉及估值、集團重組或香港物業:在完成行政文件前,先取得稅務或法律意見,確認整體交易結構和稅務影響。
董事或公司資料同時改變:若董事同時更替或公司資料需要更新,另行按適用申報要求處理,不可由股份轉讓文件取代。
三問決策框架:以下三個問題有助判斷交易是否適合一般公司秘書流程:
- 交易是否純粹為現有股份轉讓,沒有涉及物業、貸款或複雜代價結構?
- 公司章程沒有特殊限制,且雙方股東資料清晰一致?
- 轉讓後沒有跨境稅務或股東爭議的風險?
若以上三點均符合,公司秘書行政流程通常足以處理主要文件和法定紀錄更新。若有任何一點不確定,建議先諮詢相關專業人士,再確定所需的服務範圍。
如你已確定交易類型,歡迎聯絡Enterprise Ally顧問,先核對文件清單和需要轉介的專業範圍。